Cloud-infrastruktur på verdensplan i 2026: Hyperscalerne konsoliderer magten
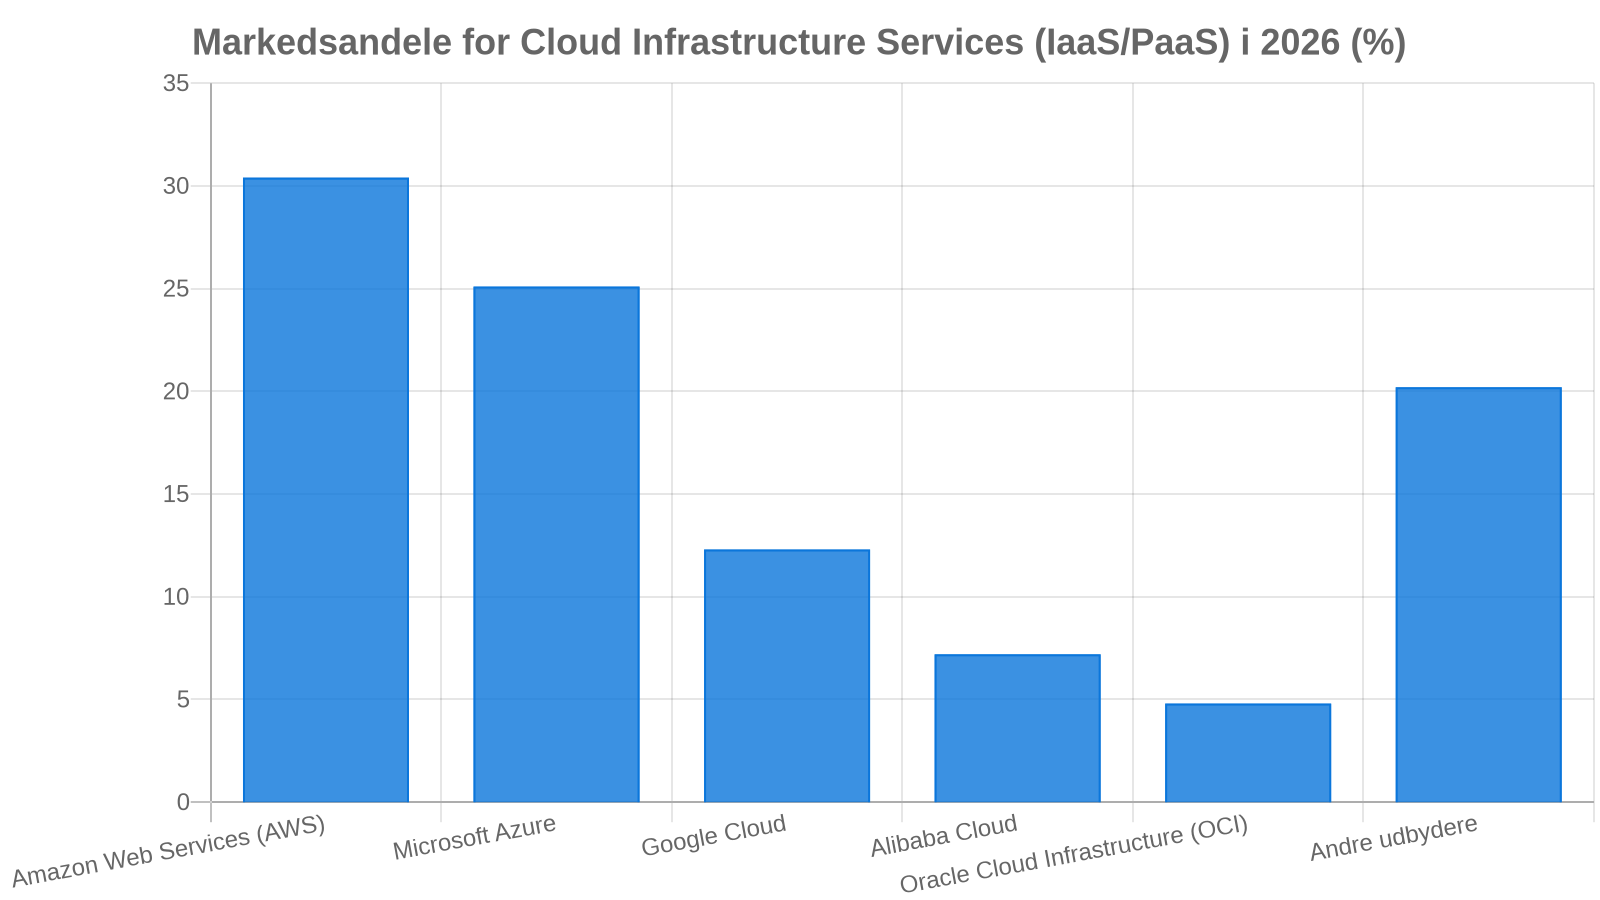
Det globale marked for cloud-infrastruktur fortsætter sin markante vækst i 2026, drevet af massive investeringer i kunstig intelligens og storskala databehandling. AWS og Microsoft Azure udgør tilsammen over halvdelen af den samlede globale omsætning på IaaS- og PaaS-tjenester.
Oversigt & Nøgletal
Hovedpunkter (Key Takeaways)
- AWS fastholder førerpositionen med 30,4 % af markedet, men Microsoft Azure nærmer sig hastigt med en andel på 25,1 %.
- Oracle Cloud Infrastructure (OCI) leverer markedets højeste relative vækstrate på grund af aggressive AI-partnerskaber og konkurrencedygtige GPU-klynger.
- Google Cloud konsoliderer sin tredjeplads på 12,3 %, stærkt understøttet af integrationen af multimodale modeller i Vertex AI.
Datatabel
| Kategori / Segment | Andel |
|---|---|
| Amazon Web Services (AWS) | 30.4% |
| Microsoft Azure | 25.1% |
| Google Cloud | 12.3% |
| Alibaba Cloud | 7.2% |
| Oracle Cloud Infrastructure (OCI) | 4.8% |
| Andre udbydere | 20.2% |
Dybdegående Analyse
I 2026 har udrulningen af avancerede AI-applikationer og agentbaserede systemer forvandlet cloud-infrastrukturmarkedet til en kampzone om rå compute-ressourcer. Microsoft Azure har formået at lukke hullet til markedsleder AWS gennem dybe integrationer med enterprise-software og strategiske modeller, hvilket gør Azure til det foretrukne valg for mange traditionelle koncerner. AWS svarer imidlertid stærkt igen ved at satse massivt på specialudviklede proprietære chips som Trainium og Graviton, der reducerer inferensomkostningerne markant for storskala kunder.
Blandt udfordrerne markerer Oracle Cloud sig som en af de helt store vindere i 2026 ved at tilbyde fleksible multicloud-aftaler og dedikerede AI-træningssupercomputere i samarbejde med førende chipdesignere. Samtidig oplever nicheprægede og regionale udbydere i kategorien ‘Andre’ et stigende pres, da kravene til kapitale investeringer i næstegenerations køling og AI-datacenterkapacitet skaber enorme adgangsbarrierer, som primært de etablerede hyperscalere formår at løfte.
Datakilde: Synergy Research Group & Gartner Cloud Infrastructure Track
Metode & Afgrænsning: Opgørelsen baserer sig på kvartalsmæssig estimering af globale operatørindtægter for cloud-infrastrukturtjenester, herunder IaaS, PaaS samt hostede private cloud-miljøer ved udgangen af 1. halvår 2026.