Offentlig ladeinfrastruktur i EU 2026: Fordeling af ladepunkter mellem medlemslandene
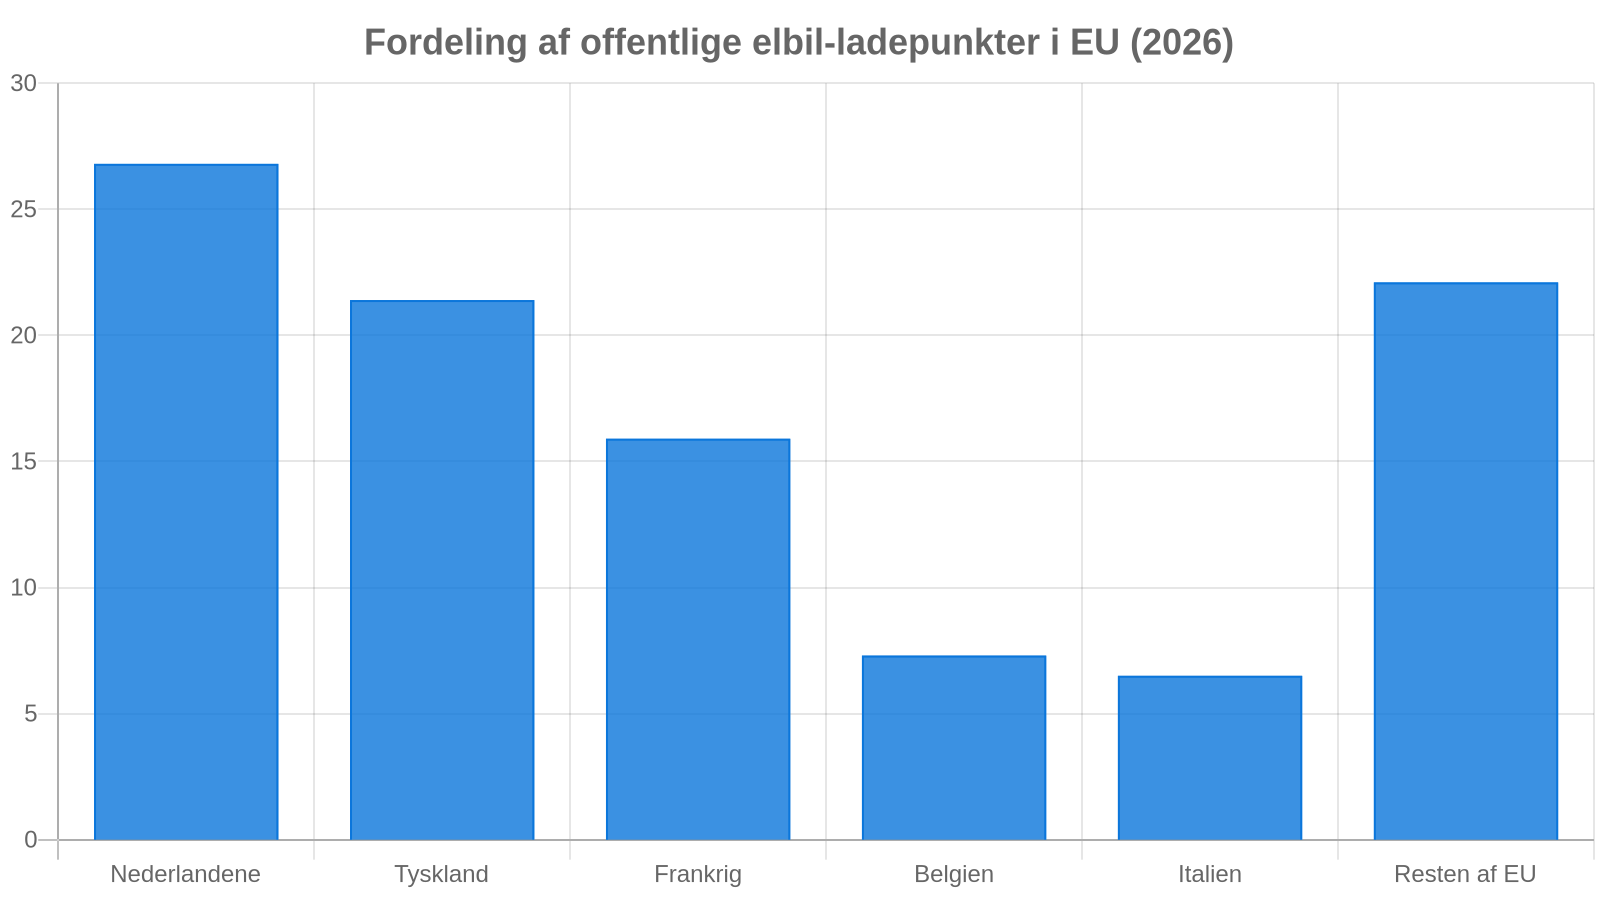
Udrulningen af ladeinfrastruktur til elbiler fortsætter med høj fart i Europa, men fordelingen er fortsat stærkt skævvredet. I 2026 står blot tre medlemslande – Nederlandene, Tyskland og Frankrig – for over 64 procent af samtlige offentligt tilgængelige ladepunkter i EU. Dette skaber store regionale forskelle i forbrugernes mobilitetsfrihed på tværs af unionens grænser.
Oversigt & Nøgletal
Hovedpunkter (Key Takeaways)
- Nederlandene og Tyskland tegner sig tilsammen for næsten halvdelen (48,2 %) af samtlige offentlige ladepunkter i EU.
- De 22 øvrige EU-medlemslande deler tilsammen kun 22,1 % af den samlede ladekapacitet, hvilket udfordrer mobiliteten i Central- og Østeuropa.
- Implementeringen af EU’s AFIR-forordning (Alternative Fuels Infrastructure Regulation) presser medlemslandene til hurtigere etablering af hurtigladere langs TEN-T-korridorerne.
Datatabel
| Kategori / Segment | Andel |
|---|---|
| Nederlandene | 26.8% |
| Tyskland | 21.4% |
| Frankrig | 15.9% |
| Belgien | 7.3% |
| Italien | 6.5% |
| Resten af EU | 22.1% |
Dybdegående Analyse
Den europæiske omstilling til elektrisk vejtransport bremses i stigende grad af en geografisk ubalance i ladeinfrastrukturen. Selvom det samlede antal offentlige ladestandere i EU har rundet nye milepæle i 2026, viser tallene fra ACEA og EAFO, at Nederlandene med 26,8 % og Tyskland med 21,4 % fortsat dominerer netværket massivt. Frankrig følger efter med 15,9 %, hvilket efterlader store dele af Syd- og Østeuropa med markante huller i dækningen. Denne asymmetri betyder, at elbilister i Nord- og Vesteuropa oplever markant kortere afstande mellem ladepunkter end bilister i lande som Polen, Rumænien eller Grækenland.
For at imødekomme kløften håndhæver EU-Kommissionen kravene i AFIR-forordningen, der forpligter medlemsstaterne til at opsætte lynhurtige ladestationer med faste intervaller langs TEN-T-hovedfærdselsårerne. Mens lande som Belgien og Italien har formået at øge deres andel til henholdsvis 7,3 % og 6,5 %, kæmper en række mindre økonomier med administrative forsinkelser og begrænset netkapacitet hos forsyningsselskaberne. Udviklingen i 2026 peger derfor på, at tempoet i netudbygning og modernisering af distributionsnettet nu er den primære flaskehals for at sikre ensartede ladeforhold i hele unionen.
Datakilde: ACEA (European Automobile Manufacturers’ Association) & EAFO
Metode & Afgrænsning: Opgørelsen baserer sig på data fra European Alternative Fuels Observatory (EAFO) og ACEA pr. første kvartal 2026 og dækker alle registrerede offentligt tilgængelige vekselstrøms- (AC) og jævnstrømsladepunkter (DC) i EU-27.