Globale Markedsandele for Halvleder-Foundries i 2026
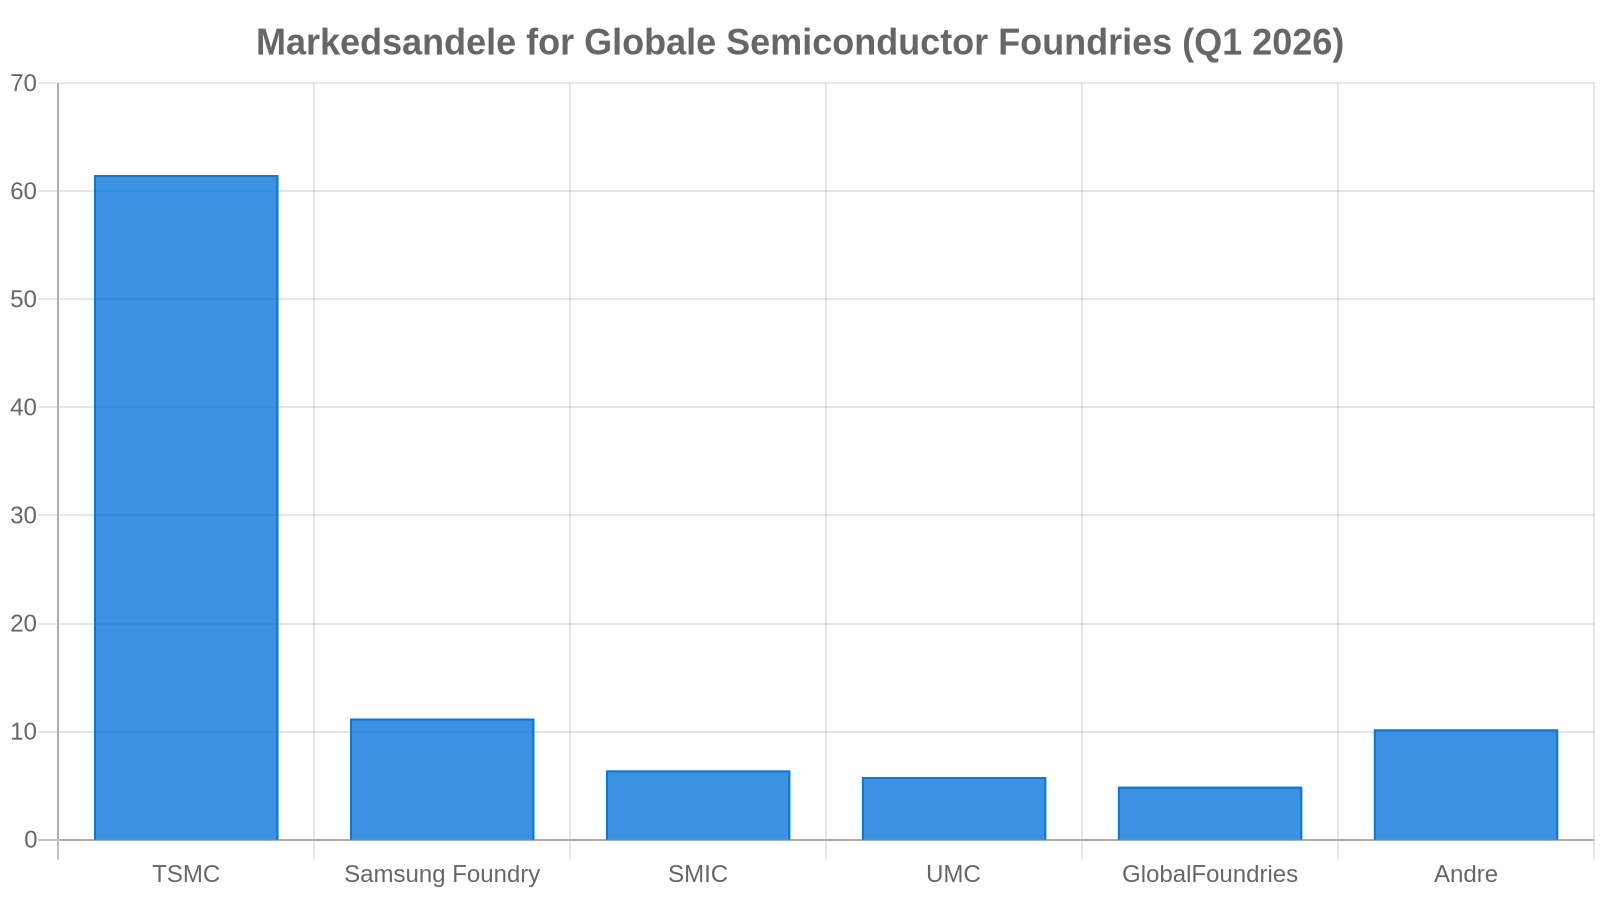
Den globale halvlederproduktion er mere kritisk end nogensinde i 2026, drevet af den massive efterspørgsel på AI-chips og avanceret forbrugerelektronik. Denne rapport belyser fordelingen af markedsandele blandt verdens førende chip-producenter (foundries). TSMC cementerer sin absolutte lederrolle, mens konkurrenterne kæmper for at vinde fodfæste på de mest avancerede procesknuder.
Markedsoversigt
Hovedpunkter (Key Takeaways)
- TSMC sidder tungt på tronen med over 61% af det globale foundry-marked, understøttet af deres monopolagtige status på 3nm og 2nm procesteknologier.
- Samsung Foundry fastholder andenpladsen, men udfordres af udbytteudfordringer på deres avancerede Gate-All-Around (GAA) noder.
- Kinesiske SMIC vinder markedsandele på modne noder (legacy nodes), drevet af stærk indenlandsk efterspørgsel i Kina trods amerikanske handelsrestriktioner.
Datatabel
| Platform / Teknologi | Markedsandel |
|---|---|
| TSMC | 61.5% |
| Samsung Foundry | 11.2% |
| SMIC | 6.4% |
| UMC | 5.8% |
| GlobalFoundries | 4.9% |
| Andre | 10.2% |
Dybdegående Analyse
I 2026 er halvlederindustrien præget af en intensiveret geopolitisk og teknologisk kamp om herredømmet over de mest avancerede chip-arkitekturer. Taiwanske TSMC (Taiwan Semiconductor Manufacturing Company) fortsætter med at dominere markedet fuldstændigt. Deres succes skyldes primært en massiv og stabil produktion af 3-nanometer (nm) chips samt de indledende faser af den nye 2nm-produktion, som efterspørges i stor stil af tech-giganter som Apple, Nvidia, AMD og Qualcomm. Konkurrenter har utroligt svært ved at matche TSMC’s udbytteprocenter (yields) og enorme produktionskapacitet.
Samsung Foundry kæmper for at mindske gabet til TSMC og investerer massivt i deres 3nm og 2nm GAA-teknologi, men lider under svingende yields, hvilket afholder visse store kunder fra fuldt ud at satse på den sydkoreanske gigant. Samtidig oplever legacy-foundries som UMC og GlobalFoundries et stabilt, men fladt marked, da efterspørgslen har flyttet sig markant mod mere avancerede beregningsenheder til AI-datacentre. Kinesiske SMIC oplever derimod solid vækst på modne noder, drevet af Kinas strategiske ønske om selvforsyning inden for bilindustrien og IoT-enheder.
Datakilde: TrendForce & Counterpoint Research Semiconductor Insights 2026
Metode & Afgrænsning: Statistikken er baseret på estimerede omsætningstal fra de globale dedikerede chip-foundries for første kvartal af 2026, eksklusive rent integrerede enhedsproducenter (IDM’er), der primært producerer til eget forbrug.