Halvlederproduktion på verdensplan i 2026: TSMC udbygger dominansen
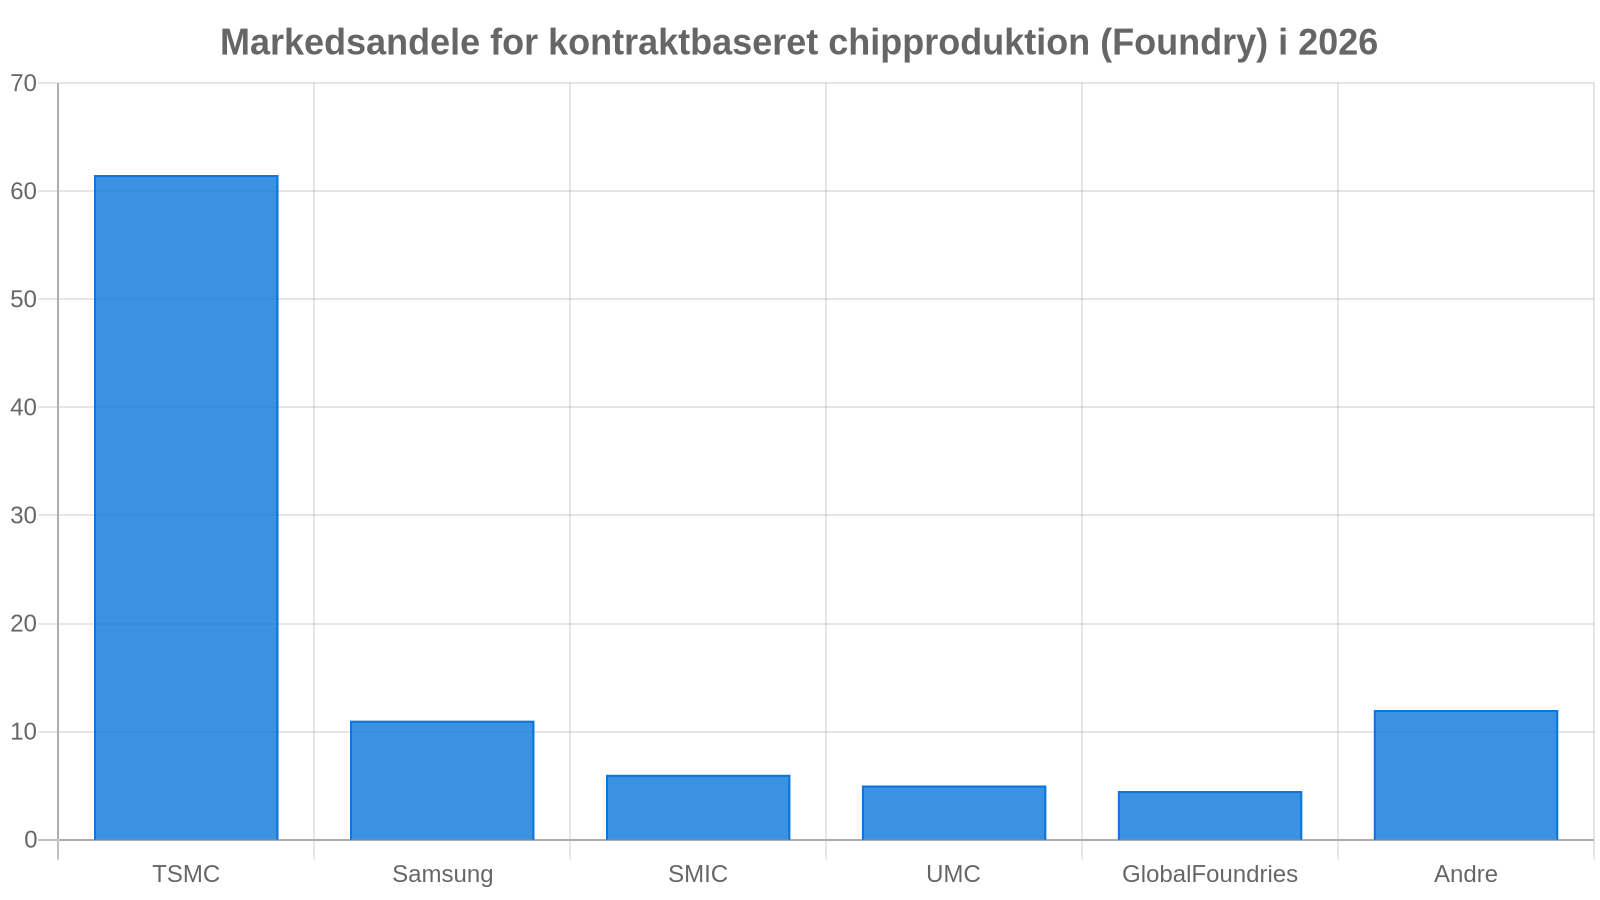
Efterspørgslen på avancerede AI-processorer og strømbesparende mikrochips har i 2026 konsolideret halvlederindustrien omkring ganske få nøglespillere. Taiwanske TSMC fastholder et massivt forspring og sidder solidt på over 60 procent af det globale marked for kontraktfremstilling af integrerede kredsløb.
Oversigt & Nøgletal
Hovedpunkter (Key Takeaways)
- TSMC sidder på 61,5 % af det globale foundry-marked takket være massiv efterspørgsel på 2nm- og 3nm-procesteknologi til AI og smartphones.
- Samsung fastholder andenpladsen med 11,0 %, men udfordres fortsat på udbytteprocenter i de mest avancerede gate-all-around (GAA) produktionslinjer.
- Kinesiske SMIC har etableret sig som verdens tredjestørste producent med 6,0 %, primært drevet af enorm indenlandsk efterspørgsel i Kina.
Datatabel
| Kategori / Segment | Andel |
|---|---|
| TSMC | 61.5% |
| Samsung | 11.0% |
| SMIC | 6.0% |
| UMC | 5.0% |
| GlobalFoundries | 4.5% |
| Andre | 12.0% |
Dybdegående Analyse
Det globale marked for halvledere oplever i 2026 en hidtil uset koncentration af kapital og teknologisk kapacitet. TSMCs dominans understreges af virksomhedens evne til at levere højvolumenproduktion af banebrydende 2nm-chips til techgiganter som Apple, Nvidia, AMD og Qualcomm. Mens konkurrenterne fortsat kæmper med at skalere deres mest avancerede procesnoder rentabelt, har TSMC opbygget et teknologisk forspring, der gør selskabet uundværligt for den igangværende globale udrulning af generativ AI og højtydende datacentre.
Bag førerfeltet tegner der sig et fragmenteret billede præget af geopolitiske spændinger og nationale subsidieprogrammer. Samsung arbejder målrettet på at tiltrække eksterne kunder til sin 2nm-platform, men må se sit forspring til konkurrenterne skrumpe. Samtidig fortsætter kinesiske SMIC med at ekspandere aggressivt inden for modne noder (legacy chips) samt optimerede 7nm-processer til det beskyttede kinesiske marked, hvilket cementerer deres position foran etablerede vestlige aktører som UMC og GlobalFoundries, der primært fokuserer på specialiserede industriløsninger og automotive-chips.
Datakilde: TrendForce / Gartner Foundry Market Tracker
Metode & Afgrænsning: Opgørelsen baserer sig på estimeret global omsætning for dedikerede kontraktfremstillere (pure-play og IDM foundries) for halvledere i regnskabsåret 2026.