Investeringer i IT-sikkerhed på verdensplan i 2026: Her lægges budgetterne
De globale udgifter til cybersikkerhed fortsætter med at sætte rekorder i 2026 som svar på et stadigt mere sofistikeret trusselsbillede. Eksterne sikkerhedstjenester og netværksbeskyttelse opsluger størstedelen af de samlede IT-budgetter, mens cloud-sikkerhed oplever den hurtigste vækst.
Oversigt & Nøgletal
Hovedpunkter (Key Takeaways)
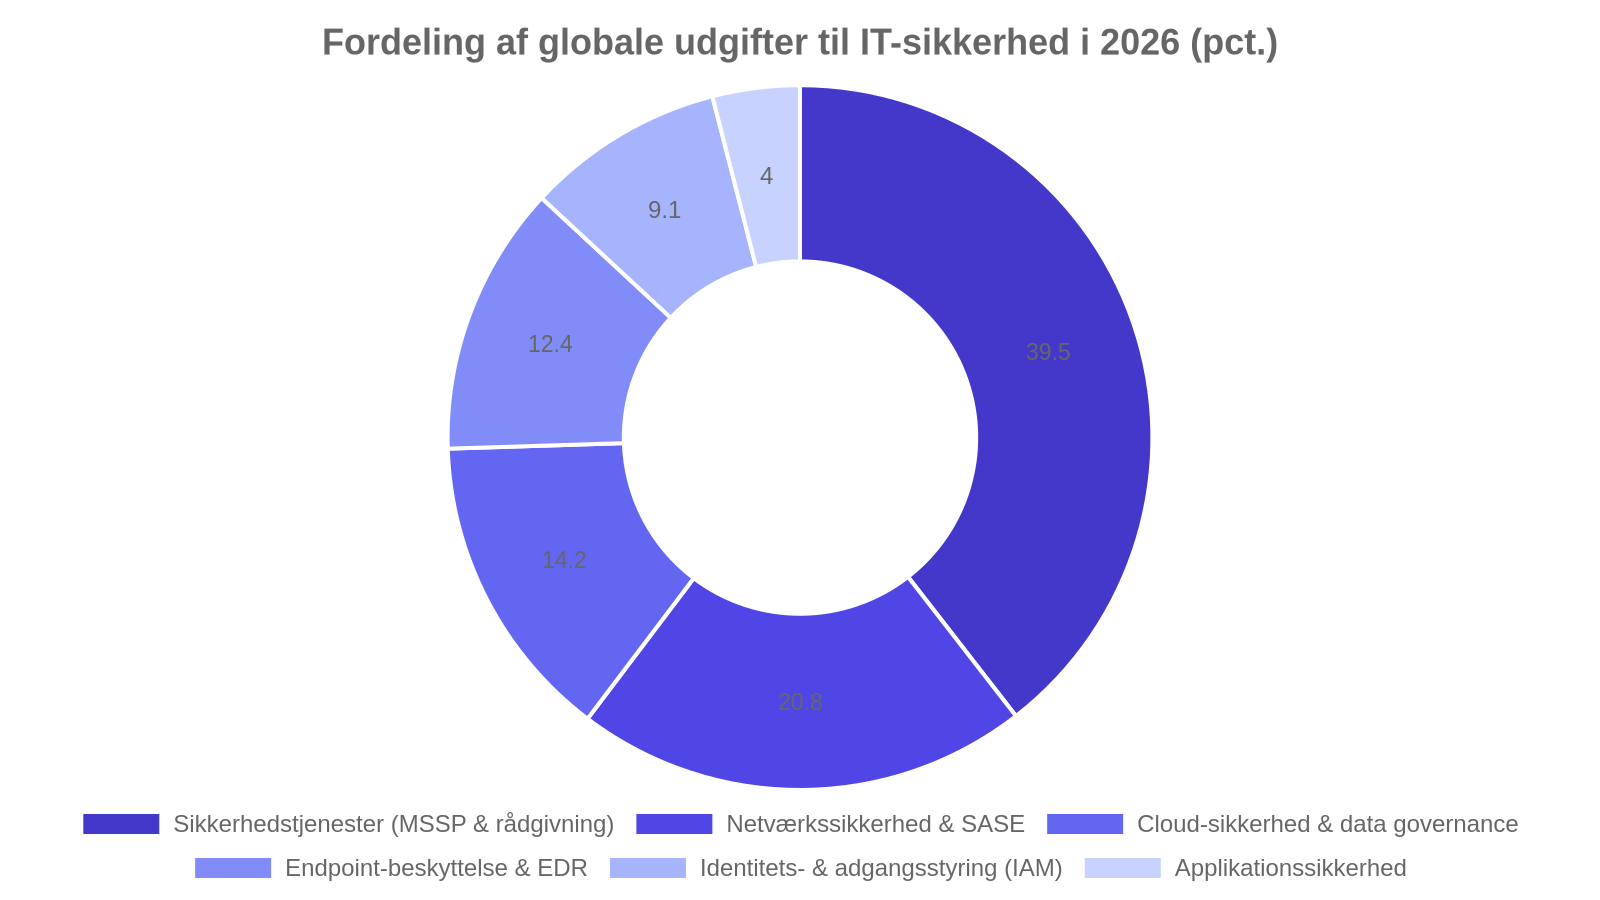
- Sikkerhedstjenester (MSSP og rådgivning) tegner sig for 39,5 % af markedet som følge af en udbredt global mangel på cybersikkerhedstalenter.
- Cloud-sikkerhed og SASE-arkitekturer vinder markant frem, da organisationer tilpasser infrastrukturen til hybride arbejdspladser og multicloud.
- Virksomheder reducerer antallet af enkeltstående punktløsninger til fordel for samlede platforme inden for IAM og endpoint-beskyttelse.
Datatabel
| Kategori / Segment | Andel |
|---|---|
| Sikkerhedstjenester (MSSP & rådgivning) | 39.5% |
| Netværkssikkerhed & SASE | 20.8% |
| Cloud-sikkerhed & data governance | 14.2% |
| Endpoint-beskyttelse & EDR | 12.4% |
| Identitets- & adgangsstyring (IAM) | 9.1% |
| Applikationssikkerhed | 4.0% |
Dybdegående Analyse
Den fortsatte stigning i globale IT-sikkerhedsinvesteringer i 2026 drives i høj grad af en strukturel ændring i måden, virksomheder opbygger deres forsvar på. Eksterne sikkerhedstjenester – herunder Managed Security Service Providers (MSSP) og strategisk rådgivning – udgør næsten 40 % af markedet. Dette skyldes en udtalt mangel på specialiserede in-house IT-sikkerhedskompetencer, hvilket tvinger organisationer verden over til at outsource døgnovervågning (SOC) og hændelseshåndtering til eksterne partnere. Samtidig sikrer netværkssikkerhed og moderne SASE-løsninger (Secure Access Service Edge) den næststørste andel med 20,8 %, da traditionelle perimeterværn definitivt er erstattet af Zero Trust-rammeværk.
Cloud-sikkerhed og data governance udgør nu 14,2 % af budgetterne og er det hurtigst voksende enkeltsegment. Fremgangen er tæt forbundet med udbredelsen af generative AI-værktøjer og komplekse multicloud-arkitekturer, hvor beskyttelse af ustrukturerede data og adgangskontrol er blevet forretningskritiske prioriteter. Samtidig ser vi en konsolideringstendens inden for endpoint-beskyttelse (12,4 %) og identitetsstyring (9,1 %), hvor CIO’er og CISO’er aktivt udfaser fragmenterede nicheværktøjer til fordel for bredere, AI-forstærkede sikkerhedsplatforme med henblik på at mindske driftskompleksitet og overholde skærpede globale complianceregler.
Datakilde: Gartner Research
Metode & Afgrænsning: Opgørelsen er baseret på Gartners årlige Information Security and Risk Management Spending Forecast, som analyserer rapporterede IT-budgetter og leverandørdata fra tusindvis af organisationer på tværs af globale markeder.